بیمه ساختمان: آتش سوزی، مسئولیت مدنی و سهم هر واحد
راهنماها · ۱۲ آبان ۱۴۰۵ · ۶ دقیقه مطالعه
بیمه ساختمان در مجتمعهای آپارتمانی تنها یک انتخاب احتیاطی نیست؛ دستکم بیمهی آتش سوزی کل بنا طبق قانون تملک آپارتمان ها بر عهدهی مدیر گذاشته شده است. با این حال، بسیاری از ساختمانها یا اصلاً بیمه نیستند یا فقط چند واحد بهصورت جداگانه بیمهنامه دارند. در این راهنما توضیح میدهیم کدام بیمه الزامی است، کدام اختیاری اما سودمند است، و حق بیمه چگونه میان واحدها تقسیم میشود.
بیمه آتش سوزی کل ساختمان؛ وظیفهی قانونی مدیر
طبق ماده ۱۴ قانون تملک آپارتمان ها، مدیر یا مدیران ساختمان مکلفاند تمام بنا را بهعنوان یک واحد در برابر آتش سوزی بیمه کنند. یعنی بیمهنامه باید کل ساختمان، شامل قسمت های اختصاصی و قسمت های مشترک، را پوشش دهد و صرفاً بیمه کردن لابی، موتورخانه یا چند واحد کافی نیست.
همین ماده تعیین میکند که سهم هر مالک از حق بیمه به نسبت مساحت قسمت اختصاصی او محاسبه شود. مدیر سهمها را تعیین و از مالکان دریافت میکند و حق بیمه را به شرکت بیمه میپردازد. اگر مدیر در انجام این وظیفه کوتاهی کند و حادثهای رخ دهد، ممکن است در برابر مالکان مسئول جبران خسارت شناخته شود؛ بنابراین بیمه آتش سوزی هم از مالکان محافظت میکند و هم از خود مدیر.
پوششهای اضافی بیمه ساختمان که ارزش بررسی دارند
قانون فقط بیمه آتش سوزی را الزامی کرده است، اما بیشتر خسارتهای رایج در ساختمانهای مسکونی از جای دیگری میآیند. پیش از تمدید بیمهنامه، این پوششها را با کارشناس شرکت بیمه بررسی کنید:
- زلزله و آتشفشان: در بیشتر شهرهای ایران اهمیت ویژه دارد و معمولاً بخش قابل توجهی از حق بیمه را تشکیل میدهد.
- ترکیدگی لوله و آبگرفتگی: شایعترین علت اختلاف میان همسایهها؛ بهخصوص در ساختمانهای قدیمی.
- سیل، طوفان و سنگینی برف: برای ساختمانهایی با بام تخت یا در مناطق پرباران.
- سرقت با شکست حرز: معمولاً برای قسمت های مشترک مثل پارکینگ و انباریها.
تصمیم دربارهی افزودن این پوششها و پذیرش هزینهی بیشتر، بهتر است در مجمع عمومی ساختمان گرفته و در صورت جلسه ثبت شود تا بعداً دربارهی پرداخت سهم آن اختلافی پیش نیاید.
بیمه مسئولیت مدنی ساختمان و مدیر
بیمه آتش سوزی از خود بنا محافظت میکند، اما اگر به شخص ثالثی آسیب برسد، مثلاً کارگر نظافت از پله سقوط کند، مهمانی در آسانسور آسیب ببیند یا سقوط نما به خودروی رهگذر خسارت بزند، موضوع «مسئولیت» مطرح میشود. برای این حالتها چند نوع بیمه وجود دارد:
- بیمه مسئولیت مدنی مدیران و ساکنان مجتمعها: خسارتهای جانی و مالی که بهسبب قسمت های مشترک به اشخاص ثالث وارد میشود.
- بیمه مسئولیت آسانسور: آسیب به سرنشینان آسانسور را پوشش میدهد و در بسیاری از ساختمانها در کنار قرارداد نگهداری آسانسور تهیه میشود.
- بیمه مسئولیت کارفرما در برابر کارکنان: اگر ساختمان سرایدار، نگهبان یا نظافتچی دارد.
این بیمهها برخلاف بیمه آتش سوزی الزام صریح قانونی ندارند، اما هزینهی آنها در مقایسه با خطری که پوشش میدهند معمولاً اندک است. تهیهی آنها نیز باید با تصویب مجمع عمومی انجام شود.
سهم هر واحد از حق بیمه چگونه محاسبه میشود؟
برای بیمه آتش سوزی، قانون روش را مشخص کرده است: تقسیم به نسبت مساحت قسمت اختصاصی. برای بیمههای اختیاری مانند مسئولیت مدنی، مجمع عمومی میتواند روش تقسیم را تعیین کند؛ رایجترین روشها تقسیم مساوی یا تقسیم بر اساس متراژ است. منطق این انتخاب شبیه همان روشهایی است که در راهنمای نحوه محاسبه شارژ ساختمان توضیح دادهایم.
مثال عملی
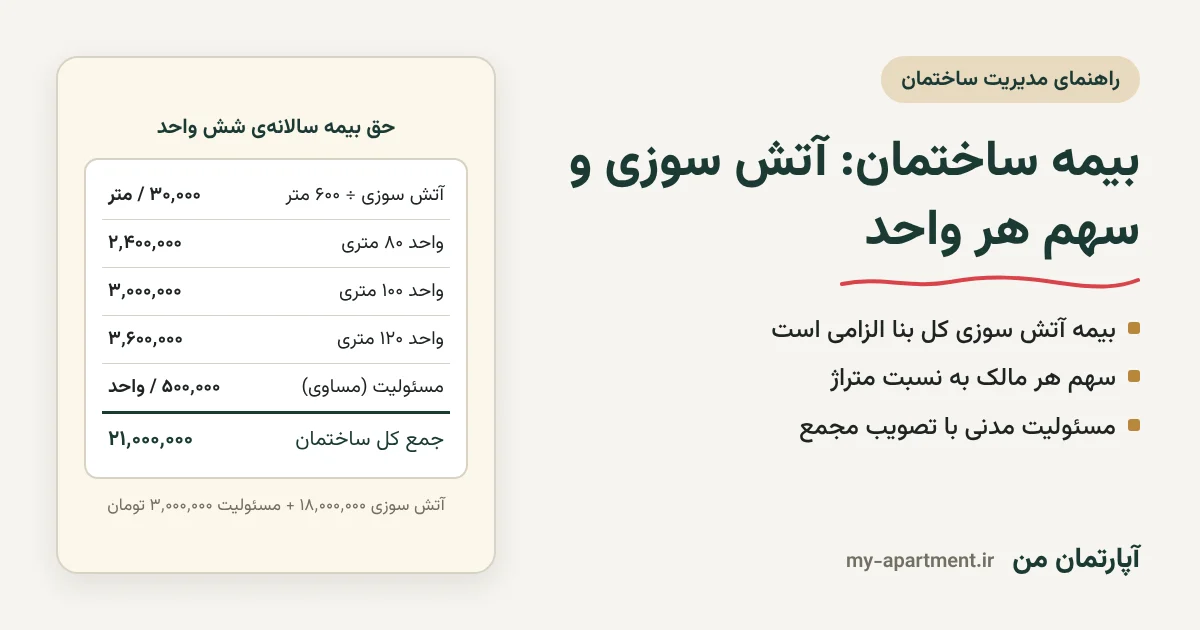
ساختمانی شش واحدی را در نظر بگیرید که مجموع مساحت قسمتهای اختصاصی آن ۶۰۰ متر مربع است. حق بیمه آتش سوزی سالانه (با پوشش زلزله) ۱۸٬۰۰۰٬۰۰۰ تومان و حق بیمه مسئولیت مدنی سالانه ۳٬۰۰۰٬۰۰۰ تومان است. مجمع تصویب کرده است که بیمه مسئولیت بهطور مساوی تقسیم شود.
سهم هر متر مربع از بیمه آتش سوزی برابر است با ۱۸٬۰۰۰٬۰۰۰ تقسیم بر ۶۰۰، یعنی ۳۰٬۰۰۰ تومان. سهم هر واحد از بیمه مسئولیت نیز ۳٬۰۰۰٬۰۰۰ تقسیم بر ۶، یعنی ۵۰۰٬۰۰۰ تومان است.
| واحد | متراژ | آتش سوزی (تومان) | مسئولیت (تومان) | جمع سالانه (تومان) |
|---|---|---|---|---|
| ۱ | ۸۰ | ۲٬۴۰۰٬۰۰۰ | ۵۰۰٬۰۰۰ | ۲٬۹۰۰٬۰۰۰ |
| ۲ | ۹۰ | ۲٬۷۰۰٬۰۰۰ | ۵۰۰٬۰۰۰ | ۳٬۲۰۰٬۰۰۰ |
| ۳ | ۱۰۰ | ۳٬۰۰۰٬۰۰۰ | ۵۰۰٬۰۰۰ | ۳٬۵۰۰٬۰۰۰ |
| ۴ | ۱۰۰ | ۳٬۰۰۰٬۰۰۰ | ۵۰۰٬۰۰۰ | ۳٬۵۰۰٬۰۰۰ |
| ۵ | ۱۱۰ | ۳٬۳۰۰٬۰۰۰ | ۵۰۰٬۰۰۰ | ۳٬۸۰۰٬۰۰۰ |
| ۶ | ۱۲۰ | ۳٬۶۰۰٬۰۰۰ | ۵۰۰٬۰۰۰ | ۴٬۱۰۰٬۰۰۰ |
| جمع | ۶۰۰ | ۱۸٬۰۰۰٬۰۰۰ | ۳٬۰۰۰٬۰۰۰ | ۲۱٬۰۰۰٬۰۰۰ |
اگر ساختمان ترجیح دهد این مبلغ را یکجا نگیرد، میتواند آن را در دوازده قسط به شارژ ماهانه اضافه کند؛ برای نمونه، سهم بیمه آتش سوزی واحد ۳ در این حالت ماهانه ۲۵۰٬۰۰۰ تومان میشود (۳٬۰۰۰٬۰۰۰ تقسیم بر ۱۲). با این حال، دریافت یکجای حق بیمه در ابتدای دوره حساب و کتاب سادهتری دارد.
حق بیمه را مالک میپردازد یا مستأجر؟
قانون سهم بیمه آتش سوزی را بر عهدهی مالکان گذاشته است و این بیمه از اصل ملک محافظت میکند؛ به همین دلیل، در عمل معمولاً هزینهی مالک شمرده میشود، مگر آنکه در قرارداد اجاره ترتیب دیگری توافق شده باشد. برای جزئیات بیشتر دربارهی مرز میان هزینه های جاری و هزینههایی که با مالک است، راهنمای هزینه های ساختمان با مستأجر است یا مالک را ببینید. واحد خالی نیز از پرداخت سهم بیمه معاف نیست، زیرا بیمهنامه کل بنا را پوشش میدهد.
اگر مالکی سهم خود را نپردازد، این مبلغ بخشی از سهم او از هزینه های مشترک است و مدیر میتواند از همان مسیری استفاده کند که برای شارژ پرداختنشده وجود دارد؛ این مسیر در راهنمای شارژ پرداخت نشده ساختمان شرح داده شده است.
چند نکتهی عملی
- ارزش ساختمان را در بیمهنامه واقعی اعلام کنید؛ اگر بنا کمتر از ارزش واقعی بیمه شود، شرکت بیمه معمولاً خسارت را به همان نسبت کاهش میدهد.
- بیمهنامه را به نام کل ساختمان و با مشخصات کامل همهی واحدها صادر کنید، نه به نام شخص مدیر.
- تاریخ سررسید بیمهنامه را یادداشت کنید و دستکم یک ماه پیش از پایان آن، تمدید را در دستور کار قرار دهید؛ ساختمانی که حتی یک روز بیبیمه بماند، در همان روز بیپوشش است.
- پیش از تمدید، از دو یا سه شرکت بیمه استعلام بگیرید و پوششها، فرانشیز و سقف تعهدات را مقایسه کنید، نه فقط مبلغ حق بیمه را.
- تصمیمهای مربوط به پوششهای اضافی و روش تقسیم بیمههای اختیاری را در صورت جلسه ثبت کنید و به اطلاع مالکان غایب برسانید.
- نسخهی بیمهنامه، رسید پرداخت و فهرست سهم هر واحد را در اسناد ساختمان نگه دارید و در گزارش مالی دورهای به مالکان ارائه دهید.
- بیمهی محتویات منزل (لوازم و اثاثیه) در بیمهنامهی ساختمان نیست؛ هر ساکن در صورت تمایل باید آن را جداگانه تهیه کند.
خلاصه
بیمه ساختمان در آپارتمانها دو لایه دارد: بیمه آتش سوزی کل بنا که طبق قانون تملک آپارتمان ها وظیفهی مدیر است و سهم هر مالک از آن به نسبت متراژ اختصاصی محاسبه میشود، و بیمههای اختیاری مانند مسئولیت مدنی و پوششهای زلزله و ترکیدگی لوله که با تصویب مجمع عمومی تهیه میشوند. ثبت تصمیمها، اعلام ارزش واقعی بنا و تمدید بهموقع، سه پایهی یک بیمهی مؤثرند. در «آپارتمان من» (MyApartment) میتوانید حق بیمه را بهعنوان هزینه ثبت و در شارژ تقسیم کنید، بیمهنامه را در اسناد ساختمان نگه دارید و برای سررسید آن یادآوری بگذارید.
منابع
راهنماهای دیگر
این راهنما جنبهی آموزشی دارد و مشاورهی حقوقی نیست. در موارد اختلافی به متن قانون تملک آپارتمانها و آییننامهی اجرایی آن یا مشاور حقوقی مراجعه کنید.