شارژ ساختمان با مستاجر است یا مالک؟ هزینه های جاری و سرمایه ای
راهنماها · ۲ آبان ۱۴۰۵ · بهروزرسانی ۷ آبان ۱۴۰۵ · ۵ دقیقه مطالعه
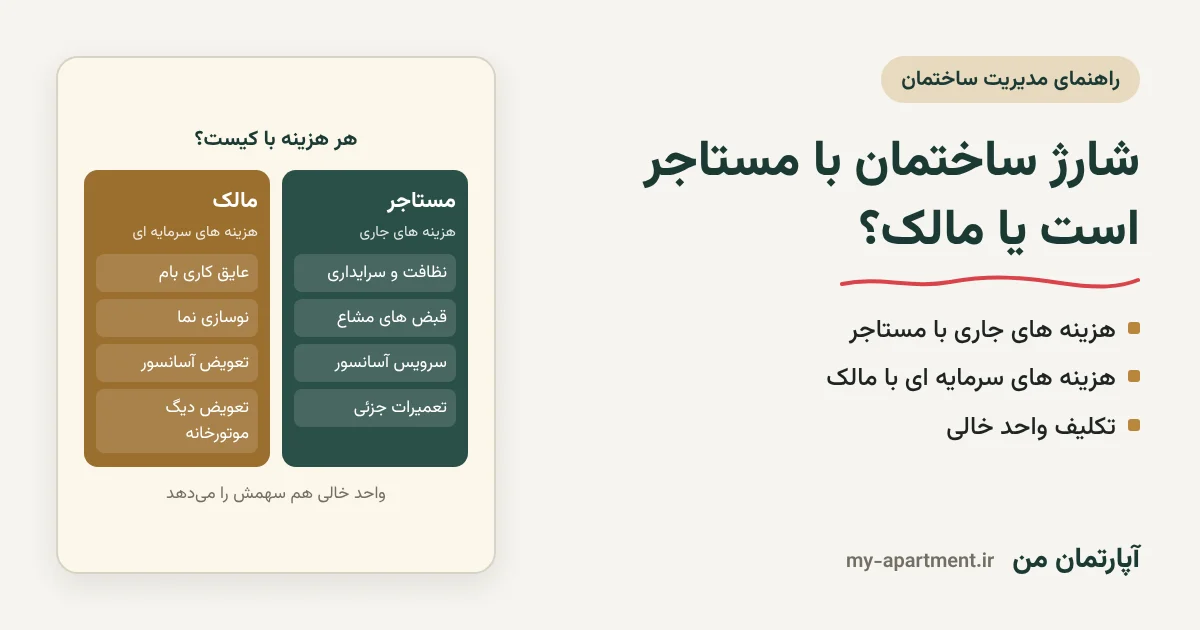
یکی از پرتکرارترین پرسشها در ساختمانهای مسکونی این است که شارژ ساختمان با مستاجر است یا مالک. پاسخ کوتاه این است که هزینهها دو دستهاند: هزینه های جاری که با استفادهی روزمره از ساختمان پدید میآیند و بر عهدهی ساکن واحد است، و هزینه های سرمایه ای که ارزش یا عمر ساختمان را حفظ میکنند یا افزایش میدهند و بر عهدهی مالک است. این راهنما مرز این دو دسته را با نمونه و مثال عددی توضیح میدهد تا در مدیریت آپارتمان، مدیر ساختمان، مالک و مستأجر بدانند هر صورتحساب را از چه کسی باید مطالبه کرد.
شارژ ساختمان با کیست؟ قاعدهی کلی
طبق قانون تملک آپارتمان ها و آیین نامه اجرایی آن، هزینه های مشترک ساختمان میان واحدها تقسیم میشود و هر واحد سهم خود را میپردازد. در رابطهی میان مالک و مستأجر، عرف و رویهی رایج چنین است:
- هزینه های جاری (شارژ ماهانه) را کسی میپردازد که در واحد سکونت دارد؛ یعنی اگر واحد اجاره داده شده باشد، مستأجر.
- هزینه های سرمایه ای را مالک واحد میپردازد، حتی اگر خودش در ساختمان سکونت نداشته باشد.
این قاعده جای قرارداد اجاره را نمیگیرد. اگر در اجارهنامه شرط دیگری آمده باشد، مثلاً مالک پذیرفته باشد که بخشی از شارژ را خودش بپردازد، رابطهی میان آن دو بر اساس همان شرط تنظیم میشود. با این حال، مدیر ساختمان طرف قرارداد اجاره نیست و بهتر است تکلیف هر واحد را از ابتدا روشن کند تا بداند صورتحساب هر ماه به نام چه کسی صادر شود.
هزینه های جاری چه هستند؟
هزینه های جاری هزینههاییاند که برای ادارهی روزمرهی ساختمان و استفادهی عادی ساکنان لازم است و معمولاً هر ماه یا هر چند ماه تکرار میشوند. نمونههای رایج:
- نظافت راهپله و مشاعات و حقوق سرایدار یا نگهبان؛
- قبض های مشترک آب، برق و گاز (روش تقسیم آنها در راهنمای تقسیم قبض مشترک آمده است)؛
- سرویس و نگهداری دورهای آسانسور، موتورخانه و پمپها؛
- تعمیرات جزئی و تعویض قطعات مصرفی مانند لامپ، فیوز، قفل در ورودی یا شیرآلات مشاعات؛
- هزینهی باغبانی، سمپاشی و جمعآوری زباله.
مبلغ این هزینهها در قالب شارژ ماهانه از واحدها گرفته میشود. چگونگی تقسیم شارژ میان واحدها، به نسبت متراژ، تعداد نفرات یا بهصورت مساوی، در راهنمای روش های محاسبه شارژ شرح داده شده است.
هزینه های سرمایه ای چه هستند؟
هزینه های سرمایه ای به کارهایی مربوط است که به استفادهی روزمره بستگی ندارد و هدفش حفظ بنا، نوسازی یا افزودن امکانی تازه به ساختمان است. این هزینهها معمولاً یکباره و پرمبلغاند. نمونهها:
- عایق کاری و ایزوگام بام؛
- نوسازی یا ترمیم نما؛
- تعویض موتور یا کابین آسانسور، یا نصب آسانسور در ساختمانی که نداشته است؛
- تعویض دیگ موتورخانه یا لولهکشی اصلی آب و فاضلاب؛
- نقاشی کامل مشاعات، نصب درب برقی پارکینگ یا سامانهی اعلام حریق.
مدیر ساختمان نباید این هزینهها را در شارژ ماهانه بگنجاند، زیرا در آن صورت عملاً از مستأجر گرفته میشود. بهتر است برای هر هزینه سرمایه ای صورتحساب جداگانه به نام مالک صادر شود. تصمیمگیری دربارهی کارهای پرهزینه نیز بهتر است در مجمع عمومی ساختمان و با ثبت در صورت جلسه انجام شود تا مالکان از پیش در جریان باشند.
مرزهای مبهم
برخی هزینهها بسته به اندازهی کار در یکی از دو دسته قرار میگیرند. تعویض یک قطعهی کوچک آسانسور در قالب سرویس دورهای جاری است، اما بازسازی کلی آن سرمایه ای است. رفع گرفتگی لوله جاری است، اما تعویض کل لولهکشی سرمایه ای. معیار ساده این است: آیا این هزینه برای استفادهی عادی امروز لازم است، یا عمر و ارزش ساختمان را برای سالهای بعد بالا میبرد؟ در موارد اختلافی، بهتر است مجمع عمومی دستهی هزینه را مشخص کند و مدیر بر همان اساس عمل کند.
تکلیف واحد خالی
واحدی که خالی است از پرداخت سهم خود از هزینه های مشترک معاف نیست؛ مالک آن باید هم سهم هزینه های جاری و هم سهم هزینه های سرمایه ای را بپردازد. تنها استثنا هزینههایی است که بر اساس تعداد ساکنان تقسیم میشوند؛ چون واحد خالی ساکنی ندارد، از این بخش سهمی به آن تعلق نمیگیرد. برای نمونه، اگر آب مشترک بر اساس تعداد نفرات تقسیم میشود، واحد خالی در آن سهمی ندارد، اما سهم خود از هزینهی نظافت، آسانسور و سرایداری را میپردازد.
مثال عددی
ساختمانی شش واحدی را در نظر بگیرید که مجمع عمومی آن عایق کاری بام را با هزینهی کل ۱۸۰٬۰۰۰٬۰۰۰ تومان تصویب کرده و قرار شده هزینه به نسبت متراژ میان واحدها تقسیم شود. مجموع متراژ واحدها ۶۰۰ متر مربع است، پس سهم هر متر مربع ۳۰۰٬۰۰۰ تومان میشود.
| واحد | متراژ (متر مربع) | سهم از هزینهی بام (تومان) | پرداختکننده |
|---|---|---|---|
| ۱ | ۸۰ | ۲۴٬۰۰۰٬۰۰۰ | مالک |
| ۲ | ۸۰ | ۲۴٬۰۰۰٬۰۰۰ | مالک |
| ۳ | ۱۰۰ | ۳۰٬۰۰۰٬۰۰۰ | مالک |
| ۴ | ۱۰۰ | ۳۰٬۰۰۰٬۰۰۰ | مالک |
| ۵ | ۱۲۰ | ۳۶٬۰۰۰٬۰۰۰ | مالک |
| ۶ | ۱۲۰ | ۳۶٬۰۰۰٬۰۰۰ | مالک |
| جمع | ۶۰۰ | ۱۸۰٬۰۰۰٬۰۰۰ |
حال فرض کنید واحد ۵ اجاره داده شده و شارژ ماهانهی آن ۳٬۸۰۰٬۰۰۰ تومان است. در این ماه مستأجر واحد ۵ همان ۳٬۸۰۰٬۰۰۰ تومان شارژ جاری را میپردازد و مالک واحد ۵ سهم ۳۶٬۰۰۰٬۰۰۰ تومانی هزینهی بام را. اگر مدیر هر دو مبلغ را در یک صورتحساب به نام مستأجر صادر کند، اختلاف تقریباً قطعی است.
چند نکتهی عملی
- در فهرست واحدها برای هر واحد مشخص کنید مالک کیست و آیا مستأجر دارد یا نه، و شمارهی تماس هر دو را داشته باشید.
- شارژ ماهانه را فقط از هزینه های جاری بسازید و هزینه سرمایه ای را جداگانه و به نام مالک ثبت کنید.
- پیش از شروع کار سرمایه ای، موضوع و برآورد هزینه را در مجمع عمومی مطرح کنید و تصمیم را در صورت جلسه بنویسید.
- اگر مالک و مستأجر میان خود توافق دیگری دارند، آن را کتبی از آنها بگیرید، اما بدانید که در هر حال مالک در برابر ساختمان پاسخگوی سهم واحد خود است.
- هنگام تخلیهی واحد، پیش از تحویل کلید، بدهی شارژ مستأجر را تسویه کنید تا بدهی به مالک یا مستأجر بعدی منتقل نشود.
- اگر بدهیای پرداخت نشد، مراحل پیگیری را در راهنمای اگر همسایه شارژ نداد چه کنیم دنبال کنید.
خلاصه
شارژ ماهانه که از هزینه های جاری مانند نظافت، سرایداری، قبض های مشترک و سرویس دورهای تشکیل میشود با ساکن واحد، یعنی در واحد اجارهای با مستأجر است. هزینه های سرمایه ای مانند عایق کاری بام، نوسازی نما یا تعویض آسانسور با مالک است و باید جداگانه از او مطالبه شود. واحد خالی نیز سهم خود را میپردازد، مگر در هزینههایی که بر اساس تعداد ساکنان تقسیم میشوند. در «آپارتمان من» (MyApartment) میتوان شارژ ماهانه را محاسبه و صادر کرد، هزینهها را جداگانه ثبت کرد و برای بدهیها یادآوری فرستاد.
راهنماهای دیگر
این راهنما جنبهی آموزشی دارد و مشاورهی حقوقی نیست. در موارد اختلافی به متن قانون تملک آپارتمانها و آییننامهی اجرایی آن یا مشاور حقوقی مراجعه کنید.